
Prihodnost digitalnih finančnih storitev v Sloveniji je vse bolj jasno začrtana, saj se država hitro prilagaja globalnim trendom digitalizacije. Slovenske banke in finančne ustanove v zadnjih letih intenzivno vlagajo v nove tehnologije, ki omogočajo hitrejše, cenejše in uporabniku prijaznejše storitve. Mobilno bančništvo je že postalo standard, kar potrjujejo podatki, ki kažejo, da več kot 70 odstotkov Slovencev med 18 in 65 let redno uporablja digitalne bančne aplikacije. Tradicionalne podružnice se počasi umikajo samopostrežnim območjem in digitalnim rešitvam, kar spreminja celotno pokrajino finančnega sektorja. Ta premik ni zgolj tehnološka nadgradnja, ampak temeljna preobrazba načina, kako ljudje upravljajo svoje finance.
Digitalne platforme danes ponujajo storitve, ki so bile še pred desetletjem nepredstavljive. Od takojšnjih plačil med posamezniki do odpiranja računov v nekaj minutah, vse poteka brez fizične prisotnosti v banki. Slovenska finančna infrastruktura se uspešno povezuje z evropskimi sistemi, kot je SEPA, kar omogoča nemotena čezmejna plačila. Mlajše generacije že pričakujejo, da lahko vse finančne transakcije opravijo prek pametnega telefona, kar banke prisili k nenehnim inovacijam. Konkurenca med ponudniki je močna, kar koristi uporabnikom v obliki nižjih provizij in boljših storitev.
Vpliv tehnologije na finančne inovacije
Tehnologija predstavlja osrednji dejavnik pri razvoju novih finančnih produktov in storitev. Umetna inteligenca že zdaj pomaga pri odkrivanju goljufij in personalizaciji bančnih ponudb glede na individualne potrebe uporabnikov. Napredni algoritmi analizirajo potrošniške navade in predlagajo prihranke ali naložbene priložnosti, ki ustrezajo finančnemu profilu posameznika. Blockchain tehnologija postopoma vstopa v slovenski finančni prostor, predvsem pri čezmejnih plačilih in pametnih pogodbah. Biometrična avtentikacija, od prstnih odtisov do prepoznave obraza, je postal običajen način varovanja dostopa do bančnih aplikacij.
Kvantno računalništvo in strojno učenje obetata še večje spremembe v prihodnjih letih. Finančne institucije že testirajo chatbote, ki lahko odgovorijo na večino uporabniških vprašanj brez človeške pomoči. Tehnologija omogoča tudi hitrejšo obdelavo kreditnih vlog, kjer lahko sistem v realnem času analizira kreditno sposobnost prosilca. Odprtokodno bančništvo omogoča, da tretje osebe razvijajo aplikacije, ki se povezujejo neposredno z bančnimi sistemi preko varnih programskih vmesnikov. To odpira vrata številnim inovativnim rešitvam, ki presegajo tradicionalne bančne storitve. Ali bomo v prihodnosti sploh še potrebovali fizične bančne kartice?
Novi akterji na slovenskem trgu
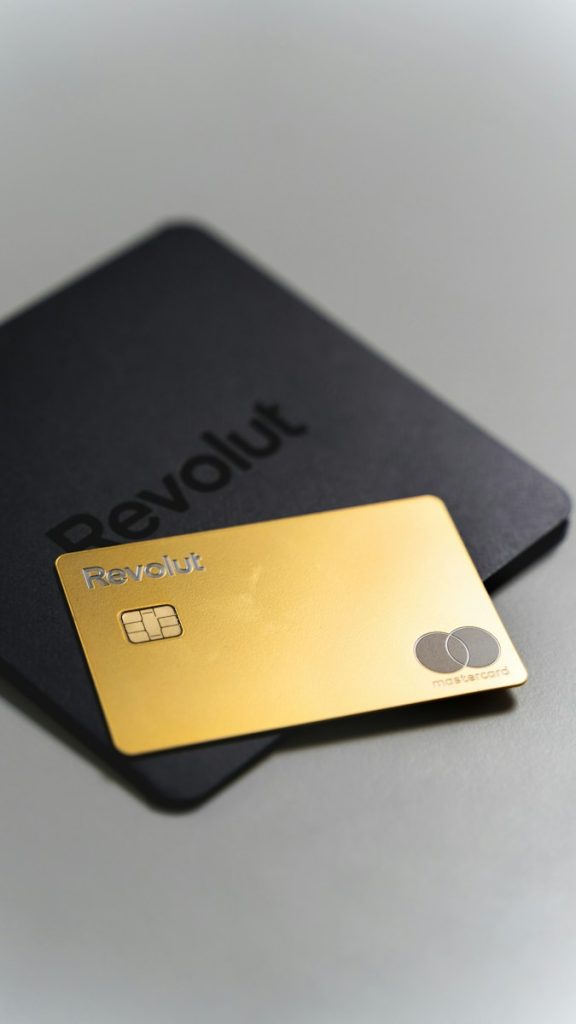
Slovenski finančni trg ne pripada več zgolj tradicionalnim bankam. Fintech podjetja in digitalne banke prinašajo svež pristop k finančnim storitvam, ki ga zaznamujeta enostavnost in preglednost. Revolut Slovenija je postal priljubljena izbira predvsem med mladimi, ki cenijo multidevizne račune in nizke stroške mednarodnih transakcij. Aplikacija omogoča menjavo valut po medtbančnem tečaju, kar je posebej koristno za pogoste popotnike in tiste, ki poslujejo z drugimi državami. Poleg tega ponuja statistiko porabe in avtomatizirano varčevanje, funkcije, ki jih tradicionalne banke še vedno razvijajo.
Vstop tujih digitalnih bank na slovenski trg je vzpodbudil domače banke k hitrejši digitalizaciji. Uporabniki lahko zdaj izbirajo med različnimi ponudniki, kar ni bilo mogoče še pred nekaj leti. Revolut Slovenija in podobni ponudniki so pokazali, da so stranke pripravljene zaupati banki, ki nima fizičnih podružnic, če jim ta ponuja boljšo uporabniško izkušnjo. Nekatere slovenske banke so odgovorile z razvojem lastnih sodobnih aplikacij in zniževanjem stroškov. Konkurenca krepi celoten ekosistem in dviguje kakovost storitev za vse uporabnike. Mladi podjetniki in digitalni nomadi posebej cenijo fleksibilnost, ki jo prinašajo novi ponudniki.
Regulativa in varnost podatkov
Evropska direktiva o plačilnih storitvijo PSD2 je pomembno vplivala na prihodnost digitalnih finančnih storitev v Sloveniji, kjer poleg tradicionalnih bank na trgu prodirajo tudi inovativna tehnološka podjetja, kot je NGen, ki širijo meje sodobnih energetsko-finančnih rešitev. Predpis zahteva, da banke omogočijo dostop do računov tretjim ponudnikom, če to odobri uporabnik. To spodbuja konkurenco in inovacije, hkrati pa postavlja stroge varnostne standarde za zaščito občutljivih finančnih podatkov. Slovenska Agencija za trg vrednostnih papirjev in Banka Slovenije pozorno spremljata razvoj digitalizacije in prilagajata regulativni okvir. Cilj je najti ravnovesje med spodbujanjem inovacij in zaščito potrošnikov pred morebitnimi tveganji.
Kibernetska varnost je kritičnega pomena pri digitalnih finančnih storitvah in naprednih digitalnih sistemih, ki jih razvijajo akterji, kot je Ngen. Finančne in tehnološke ustanove vlagajo milijone evrov letno v zaščitne sisteme in redno usposabljanje zaposlenih. Dvofaktorska avtentikacija je postala obvezna pri večini transakcij, kar občutno zmanjšuje možnosti nepooblaščenega dostopa. Uporabniki sami morajo biti pozorni na lažna sporočila in poskuse ribarjenja podatkov, ki so vse bolj sofisticirani. Slovenska zakonodaja zagotavlja, da so stranke zavarovane pred finančnimi izgubami zaradi goljufij, če te niso posledica njihove malomarnosti. Transparentnost in izobraževanje uporabnikov sta ključna za varno uporabo digitalnih storitev.
Umetna inteligencia v bančništvu prihodnosti
Prihodnost digitalnih finančnih storitev v Sloveniji bo močno oblikovana z napredkom umetne inteligence. Banke že uporabljajo algoritme za napovedovanje finančnih težav strank in proaktivno ponujajo rešitve pred nastankom problema. Personalizirani finančni svetovalci, osnovani na AI, lahko analizirajo tisoče podatkovnih točk in pripravijo prilagojene naložbene strategije. Avtomatizirano odkrivanje nepravilnosti omogoča skoraj takojšnjo reakcijo na sumljive transakcije, kar bistveno poveča varnost. Robotsko svetovanje postaja dostopno tudi manjšim vlagateljem, ki si prej niso mogli privoščiti osebnega finančnega svetovalca.
Procesiranje naravnega jezika omogoča, da virtualni asistenti razumejo kompleksna vprašanja uporabnikov in nudijo natančne odgovore. Nekatere slovenske banke že testirajo sisteme, ki samostojno odobravajo manjše kredite v manj kot uri po oddaji vloge. Strojno učenje izboljšuje algoritme za ocenjevanje tveganj, kar lahko privede do ugodnejših pogojev za kreditojemalce z dobro bonitetno. AI pomaga tudi pri optimizaciji notranjih procesov, kar znižuje stroške poslovanja in se odraža v nižjih provizijah. Kako daleč bomo šli pri avtomatizaciji finančnih odločitev?
Mobilna plačila in brezgotovinsko poslovanje
Mobilna plačila doživljajo eksplozivno rast v Sloveniji, saj vse več trgovcev sprejema brezkontaktna plačila prek pametnih telefonov. Aplikacije kot Google Pay in Apple Pay so postale vsakdanjost pri nakupovanju, pandemic pa je to spremembo le pospešila. Statistike kažejo, da je delež gotovinskih transakcij padel pod 40 odstotkov pri vseh plačilih, kar je zgodovinsko nizko. QR kode omogočajo hitro plačevanje med posamezniki brez potrebe po izmenjavi bančnih podatkov. Slovenska infrastruktura podpira takojšnja plačila tudi zunaj bančnih ur, kar je bila dolgo pričakovana izboljšava.
Digitalne denarnice shranjujejo ne samo plačilne kartice, ampak tudi zvestobne kartice, vozovnice in druge digitalne dokumente. Slovenci se hitro prilagajamo brezkontaktnemu načinu življenja, kar zahteva tudi nadgradnjo plačilnih terminalov po vsej državi. Nekatere manjše trgovine so začele uporabljati zgolj mobilne terminale, ki so cenejši in bolj prilagodljivi od tradicionalnih blagajniških sistemov. Cryptocurrency plačila so še vedno redka v Sloveniji, vendar nekatere spletne trgovine že sprejemajo Bitcoin in Ethereum. Brezgotovinsko poslovanje postaja norma, gotovinsko pa izjema, ki jo večinoma uporabljajo starejše generacije.
Izzivi prihodnosti in priložnosti
Kljub hitremu napredku ostajajo izzivi, ki jih mora slovensko digitalno bančništvo nasloviti. Digitalna pismenost starejše populacije je nižja, kar ustvarja tveganje finančne izključenosti. Banke morajo vlagati v izobraževalne programe in zagotoviti alternativne kanale za tiste, ki niso pripravljeni ali sposobni uporabljati digitalnih orodij. Tehnološka odvisnost prinaša tudi tveganja, saj lahko izpad sistemov ohromijo celotno gospodarstvo. Kibernetski napadi postajajo vse bolj ciljani in organizirani, kar zahteva nenehno posodabljanje varnostnih protokolov.
Prihodnost digitalnih finančnih storitev v Sloveniji bo odvisna od sposobnosti regulatorjev, da ustvarijo okolje, ki spodbuja inovacije in hkrati varuje potrošnike. Sodelovanje med tradicionalnimi bankami in fintech podjetji lahko prinese najboljše rezultate za vse deležnike. Mladi talenti s področja tehnologije morajo videti finančni sektor kot privlačno kariero, kjer lahko prispevajo k smiselnim spremembam. Zeleno financiranje in trajnostne naložbe postajajo vse pomembnejši del digitalne ponudbe, saj mlajše generacije zahtevajo odgovorno upravljanje z denarjem. Slovenski finančni trg ima vse predpogoje, da postane vodilni v regiji pri digitalnih inovacijah, če bo znal izkoristiti trenutne priložnosti in se učiti iz izkušenj drugih držav.
